Podatek od kupna samochodu (PCC-3) 2026: ile wynosi, kto płaci, jak wypełnić

Mikołaj Adamczuk
Kupujesz używany samochód od osoby prywatnej? Najczęściej masz 14 dni na złożenie PCC-3 i zapłatę podatku. W 2026 r. stawka nadal wynosi 2%, ale liczy się ją od wartości rynkowej auta, a nie zawsze od ceny zapisanej w umowie.
- PCC przy zakupie samochodu wynosi 2% jego wartości rynkowej.
- Deklarację PCC-3 trzeba złożyć i podatek zapłacić w ciągu 14 dni od zawarcia umowy.
- Przy zakupie auta od firmy, gdy transakcja podlega VAT, PCC najczęściej nie występuje.
Podatek od kupna samochodu to jeden z obowiązków, o których łatwo zapomnieć po podpisaniu umowy. Rejestracja, ubezpieczenie czy odbiór dokumentów są bardziej oczywiste, tymczasem przy typowym zakupie używanego auta od osoby prywatnej pojawia się jeszcze podatek od czynności cywilnoprawnych, czyli PCC.
Nie jest to podatek od każdego samochodu ani każdej transakcji. Wszystko zależy od tego, kto sprzedaje auto, na jakiej podstawie dochodzi do sprzedaży i jaka jest wartość pojazdu.
Kto płaci podatek od kupna samochodu i ile ma na to czasu?
Przy umowie sprzedaży PCC płaci kupujący. Jeżeli więc samochód o wartości przekraczającej 1000 zł kupujemy od osoby prywatnej, a transakcja nie podlega VAT, co do zasady trzeba rozliczyć podatek od zakupu samochodu.
Na złożenie deklaracji PCC-3 oraz zapłatę podatku są 14 dni od powstania obowiązku podatkowego. Przy zwykłej umowie sprzedaży będzie to dzień jej zawarcia.
Nie trzeba czekać na rejestrację auta. Termin PCC biegnie niezależnie od wizyty w wydziale komunikacji.
Jeżeli samochód ma kilku kupujących, np. nabywają go wspólnie małżonkowie albo rodzic z dzieckiem, wszyscy są podatnikami odpowiadającymi za zapłatę podatku. Do PCC-3 może być wtedy potrzebny załącznik PCC-3/A z danymi pozostałych podatników.
Kiedy nie trzeba płacić PCC od samochodu?
Najczęstszy wyjątek dotyczy samochodów kupowanych od przedsiębiorcy. Jeżeli sprzedaż podlega VAT, kupujący nie płaci dodatkowo PCC. Dotyczy to również wielu samochodów używanych sprzedawanych na fakturę VAT-marża.
Nie wystarczy jednak sam fakt, że samochód stoi w komisie. Trzeba sprawdzić, kto formalnie jest sprzedawcą. Jeśli komis jest jedynie pośrednikiem, a umowa zostaje zawarta bezpośrednio z osobą prywatną, obowiązek PCC może nadal wystąpić.
PCC nie ma również przy sprzedaży rzeczy ruchomej, gdy podstawa opodatkowania nie przekracza 1000 zł. Jeśli więc wartość rynkowa wynosi dokładnie 1000 zł albo mniej, nie trzeba składać PCC-3. Po przekroczeniu tego limitu 2% liczy się jednak od całej wartości, a nie tylko od nadwyżki ponad 1000 zł.
Inna sytuacja to darowizna. Jeżeli rodzic przekazuje dziecku samochód bezpłatnie, nie mamy do czynienia z umową sprzedaży, więc nie powstaje typowy podatek od kupna auta. W grę mogą natomiast wejść przepisy o podatku od spadków i darowizn oraz obowiązek zgłoszenia SD-Z2. Przy darowiźnie połączonej z przejęciem długów lub innych obciążeń zasady mogą być inne.
Warto też pamiętać, że kupno samochodu od członka rodziny nie jest samo w sobie zwolnione z PCC. Jeśli syn kupuje samochód od ojca za pieniądze, jest to zwykła umowa sprzedaży i pokrewieństwo nie usuwa obowiązku podatkowego.
Z PCC zwolnione są również określone osoby z niepełnosprawnością kupujące samochód osobowy na własne potrzeby, jeśli spełniają warunki wskazane w ustawie.
Ile wynosi podatek od zakupu samochodu w 2026 roku?
Stawka wynosi 2%. Najważniejsze jest jednak to, od jakiej kwoty zostanie policzona. Podstawą nie jest automatycznie cena zapisana na umowie, ale wartość rynkowa samochodu w dniu zawarcia transakcji.
Jeżeli samochód jest wart 50 000 zł i właśnie tyle zapłaciliśmy, PCC wyniesie 1000 zł. Przy wartości 75 000 zł będzie to 1500 zł, a przy 120 000 zł – 2400 zł.
Cena w umowie to nie zawsze podstawa podatku
Wpisanie niskiej ceny do umowy nie jest sposobem na obniżenie PCC. Fiskus bierze pod uwagę wartość rynkową podobnego samochodu: jego markę, model, wersję, rocznik, stan, stopień zużycia i ceny występujące na danym rynku w dniu zawarcia umowy.
Jeżeli kupujemy samochód za 30 000 zł, ale podobne egzemplarze są warte około 50 000 zł, urząd może zainteresować się taką różnicą. Podatek powinien być bowiem policzony od realnej wartości auta.
Nie oznacza to, że każdy samochód musi kosztować tyle samo, co najdroższe egzemplarze w ogłoszeniach. Auto powypadkowe, z uszkodzonym silnikiem, dużym przebiegiem czy wymagające kosztownych napraw może być rzeczywiście znacznie tańsze. Dobrze wtedy zachować zdjęcia, ogłoszenie, kosztorys naprawy, opinię rzeczoznawcy albo inne dokumenty pokazujące, skąd wynika niższa wartość.
Co sprawdza urząd skarbowy?
Urząd może porównać podaną wartość z cenami rynkowymi samochodów tego samego rodzaju. Jeśli uzna, że zadeklarowana kwota odbiega od wartości rynkowej, może wezwać podatnika do jej podwyższenia, obniżenia albo wyjaśnienia, dlaczego przyjęto właśnie taką kwotę.
Termin wskazany w takim wezwaniu nie może być krótszy niż 14 dni. Urząd podaje przy tym własną wstępną ocenę wartości.
Jeśli sprawa nadal nie zostanie wyjaśniona, wartość może zostać określona z udziałem biegłego. Jest tu ważna granica: jeśli wycena sporządzona z udziałem biegłego powołanego przez urząd różni się o więcej niż 33% od wartości podanej przez podatnika, koszt opinii może zostać przerzucony na podatnika. Do tego dochodzi dopłata brakującego PCC i odsetki.
Jak wypełnić PCC-3 po zakupie samochodu?
W 2026 r. aktualnym formularzem jest PCC-3 w wersji 6. Przy zwykłym zakupie samochodu od osoby prywatnej w deklaracji trzeba podać przede wszystkim swoje dane, urząd skarbowy, datę transakcji, rodzaj czynności, opis samochodu oraz wartość będącą podstawą opodatkowania.
W polu dotyczącym treści i przedmiotu czynności można wskazać, że chodzi o umowę sprzedaży samochodu, podając m.in. markę, model, rok produkcji oraz VIN. Następnie w części dotyczącej obliczenia podatku wybiera się umowę sprzedaży i stawkę 2%, wpisuje wartość rynkową oraz wyliczony PCC.
Deklarację kieruje się zasadniczo do urzędu skarbowego właściwego według miejsca zamieszkania kupującego.
Jak zapłacić podatek od kupna samochodu online?
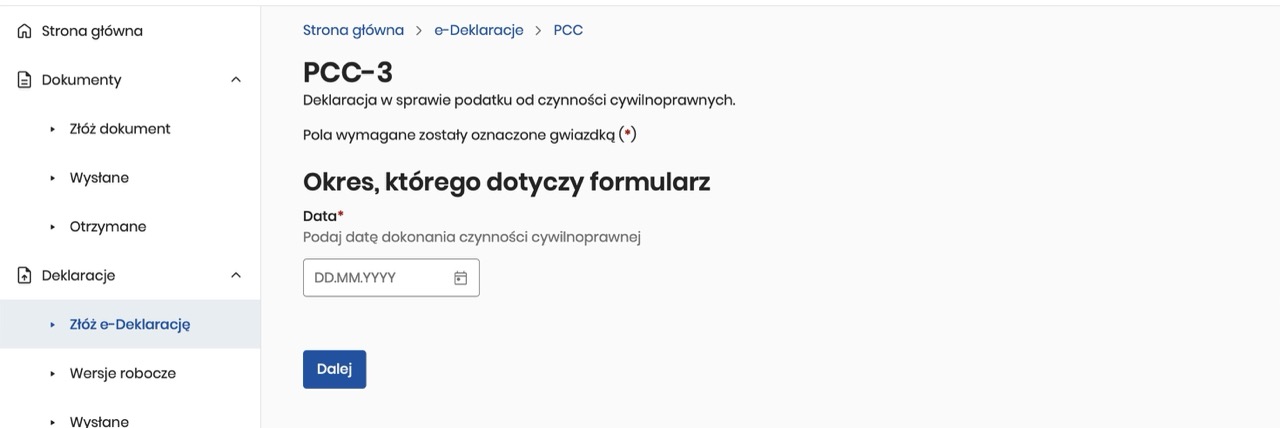
Najwygodniejsza droga prowadzi przez e-Urząd Skarbowy. Do serwisu można zalogować się m.in. profilem zaufanym, bankowością elektroniczną albo przy użyciu aplikacji mObywatel. Sam PCC-3 nie jest więc osobnym formularzem w aplikacji mObywatel – aplikacja może służyć do potwierdzenia tożsamości przy logowaniu do e-Urzędu Skarbowego.
Po zalogowaniu można przejść do formularza PCC-3, uzupełnić dane i wysłać deklarację elektronicznie. Po wysłaniu warto zachować Urzędowe Poświadczenie Odbioru.
Drugą możliwością są e-Deklaracje. Formularz PCC-3 można wypełnić online i podpisać danymi autoryzującymi albo kwalifikowanym podpisem elektronicznym.
Samo wysłanie deklaracji nie kończy sprawy. Trzeba jeszcze zapłacić wyliczony podatek. PCC nie wpłaca się na indywidualny mikrorachunek podatkowy używany m.in. do PIT, CIT czy VAT. Podatek od czynności cywilnoprawnych trafia na odpowiedni rachunek bankowy właściwego urzędu skarbowego. Numer można sprawdzić w wykazie rachunków KAS albo w informacjach właściwego urzędu.
Spóźnienie z PCC-3. Co grozi za brak deklaracji?
Jeśli minęło 14 dni, nie warto czekać dalej. Trzeba jak najszybciej złożyć zaległą deklarację, zapłacić podatek oraz należne odsetki.
Opóźnienie może również wiązać się z odpowiedzialnością na podstawie Kodeksu karnego skarbowego. W 2026 r. minimalne wynagrodzenie wynosi 4806 zł, a od niego zależą limity kar za wykroczenia skarbowe. Maksymalny mandat za wykroczenie skarbowe może wynieść pięciokrotność płacy minimalnej, czyli 24 030 zł. Grzywna wymierzona przez sąd może być jeszcze wyższa – górna granica przewidziana dla wykroczenia skarbowego to w 2026 r. 96 120 zł.
Nie oznacza to oczywiście, że kilka dni opóźnienia z PCC za niedrogi samochód automatycznie kończy się taką karą. Jej wysokość i sama kwalifikacja zależą od okoliczności sprawy.
Czynny żal przy spóźnionym PCC-3
Jeżeli kupujący sam zauważy, że nie złożył deklaracji albo nie zapłacił podatku na czas, może rozważyć złożenie tzw. czynnego żalu. To zawiadomienie, w którym informuje urząd o naruszeniu obowiązku i opisuje jego okoliczności.
Czynny żal można wysłać elektronicznie, m.in. przez e-Urząd Skarbowy. Trzeba jednocześnie naprawić uchybienie: złożyć deklarację i uregulować zaległość wraz z należnymi odsetkami.
Nie warto odkładać tego do momentu kontaktu ze strony fiskusa. Czynny żal może być bezskuteczny, jeśli urząd ma już udokumentowaną informację o popełnieniu czynu albo rozpoczął czynności zmierzające do jego ujawnienia.
Podatek od sprzedaży samochodu – płaci go sprzedający czy kupujący?
PCC jest obowiązkiem kupującego. Hasło „podatek od sprzedaży samochodu” może jednak oznaczać coś innego: PIT, który w określonych przypadkach dotyczy osoby sprzedającej prywatny samochód.
Jeśli osoba prywatna sprzedaje auto przed upływem pół roku, licząc od końca miesiąca, w którym stała się jego właścicielem, transakcję trzeba wykazać w PIT-36. Przykładowo, jeśli samochód został kupiony w styczniu, sześciomiesięczny okres liczy się od końca stycznia. Sprzedaż od sierpnia nie jest już z tego tytułu opodatkowana PIT.
Jeżeli auto zostanie sprzedane wcześniej, trzeba wykazać transakcję w PIT-36 nawet wtedy, gdy zakończyła się stratą. Sam podatek pojawi się jednak dopiero wtedy, gdy powstanie dochód.
Dochód to cena uzyskana ze sprzedaży pomniejszona o koszt nabycia oraz udokumentowane nakłady na samochód. Jeżeli ktoś kupił auto za 40 000 zł, a kilka miesięcy później sprzedał je za 35 000 zł, powstała strata – transakcję trzeba wykazać, ale nie ma dochodu do opodatkowania.
Jeżeli natomiast kupił samochód za 40 000 zł i sprzedał go przed upływem pół roku za 50 000 zł, powstaje dochód. Łączy się go z innymi dochodami opodatkowanymi według skali podatkowej. W 2026 r. stawki wynoszą 12% do podstawy 120 000 zł oraz 32% od nadwyżki ponad ten próg.
Po upływie pół roku prywatna sprzedaż samochodu nie podlega PIT i nie trzeba jej wykazywać w zeznaniu.
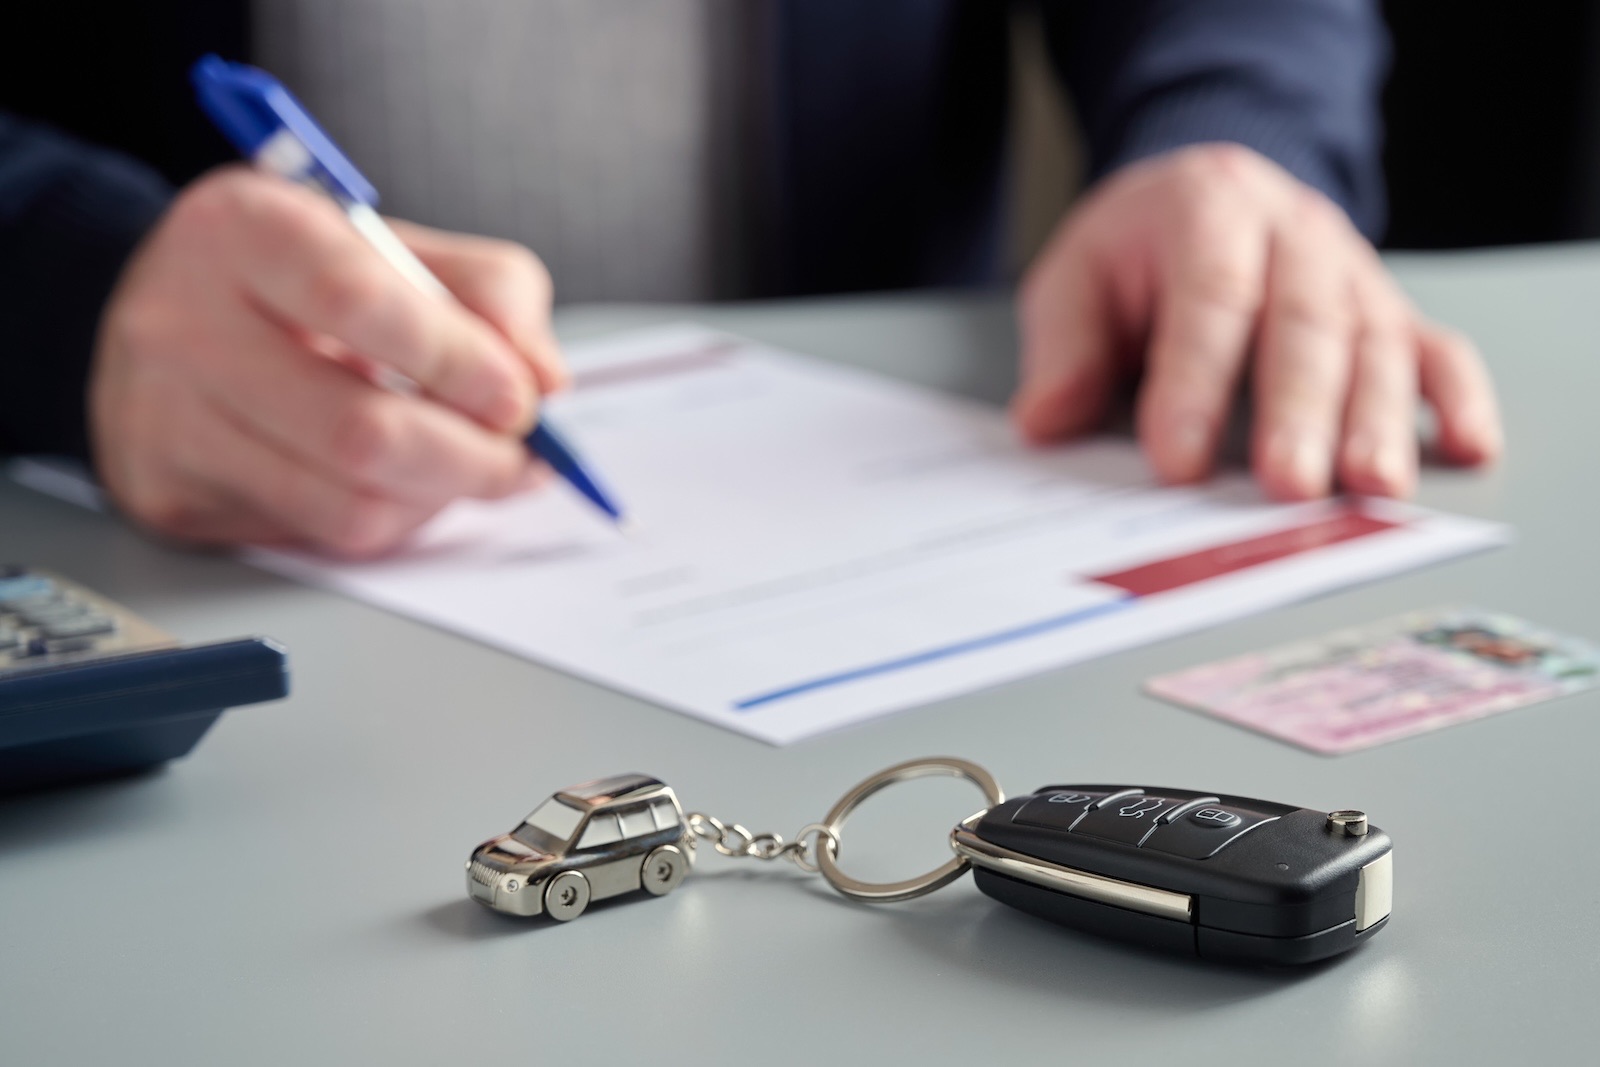
Podatek od kupna samochodu – najważniejsze zasady
Przy typowej umowie między dwiema osobami prywatnymi sprawa jest dość prosta: kupujący ustala wartość rynkową auta, wylicza 2% PCC, składa PCC-3 i w ciągu 14 dni wpłaca należność na rachunek urzędu skarbowego.
Najwięcej problemów pojawia się wtedy, gdy cena z umowy znacznie różni się od wartości rynkowej albo kupujący zakłada, że sam fakt zakupu auta w komisie automatycznie zwalnia go z podatku. Dlatego podstawą jest sprawdzenie, kto widnieje jako sprzedawca i jaki dokument potwierdza transakcję.
FAQ – najczęściej zadawane pytania: PCC-3 i podatek od zakupu auta
Jaki podatek od kupna samochodu płaci się w 2026 roku?
Przy zakupie samochodu od osoby prywatnej stawka PCC wynosi 2% wartości rynkowej pojazdu, jeśli nie występuje zwolnienie albo wyłączenie z PCC.
Ile jest czasu na zapłatę PCC po zakupie auta?
Kupujący ma 14 dni od zawarcia umowy na złożenie PCC-3 oraz zapłatę podatku.
Czy PCC liczy się od ceny z umowy?
Nie zawsze. Podstawą jest wartość rynkowa samochodu. Jeżeli cena wpisana do umowy jest niższa od wartości rynkowej bez uzasadnienia stanem auta, urząd może ją zakwestionować.
Czy trzeba płacić PCC za samochód kupiony w komisie?
To zależy od tego, kto jest sprzedawcą. Jeśli komis sprzedaje samochód jako przedsiębiorca, a transakcja podlega VAT, PCC co do zasady nie występuje. Jeśli komis tylko pośredniczy, a sprzedawcą pozostaje osoba prywatna, PCC może być należny.
Czy zakup samochodu od rodzica jest zwolniony z PCC?
Nie. Jeśli jest to odpłatna sprzedaż, samo pokrewieństwo nie daje zwolnienia. Inaczej wygląda darowizna, która podlega innym przepisom podatkowym.
Czy trzeba płacić PCC za samochód kupiony za granicą?
Jeżeli samochód znajduje się za granicą i umowa również zostaje zawarta za granicą, PCC w Polsce co do zasady nie występuje. Gdy rzecz znajduje się za granicą, ale kupujący mieszka w Polsce i umowa zostaje zawarta w Polsce, podatek może być należny.
Czy sprzedający płaci podatek od sprzedaży auta?
PCC płaci kupujący. Sprzedający może natomiast mieć obowiązek rozliczenia PIT, jeśli prywatny samochód sprzeda przed upływem pół roku liczonego od końca miesiąca jego nabycia.
Redaktor prowadzący OTOMOTO News. Wcześniej pracował jako zastępca redaktora naczelnego i wydawca w portalu Autoblog.pl, współpracował także z wieloma innymi mediami motoryzacyjnymi i nie tylko: zarówno internetowymi, jak i drukowanymi. Specjalizuje się w testach i premierach samochodów, ale nie stroni też od klasyków, historii i ciekawostek z najbardziej egzotycznych rynków. Prywatnie miłośnik aut z gwiazdą lub… wieloma gwiazdami na masce.
Otomoto.pl News to najnowsze informacje i aktualności motoryzacyjne oraz baza wiedzy na temat modeli, marek i danych technicznych. Chcesz być na bieżąco? Dodaj Otomoto.pl News do źródeł Google.
Dodaj do źródeł GoogleCzytaj również
Dofinansowanie do samochodu elektrycznego 2026: czy NaszEauto działa? Kwoty, warunki i wnioski
Wielka reforma rowerowa. Jazda z dziećmi będzie łatwiejsza

Pożyczysz auto albo oddasz do warsztatu? Możesz zapłacić nawet 7500 zł
Trąbienie we mgle to obowiązek. Wielu kierowców o tym nie wie
Samochód na polskich tablicach za granicą. Co zrobić, gdy kończy się badanie techniczne?
Elektryczny czy na LPG? Porównanie kosztów wskazuje wyraźnego zwycięzcę
Ostatnie artykuły
- Cupra szykuje największego SUV-a. Ma zagrozić BMW i Mercedesowi
- Dofinansowanie do samochodu elektrycznego 2026: czy NaszEauto działa? Kwoty, warunki i wnioski
- Znamy maksymalne ceny paliw na środę. Benzyna nadal drożeje
- Koniec ery SUV-ów? Renault przypomina o zapomnianym segmencie
- Podatek od kupna samochodu (PCC-3) 2026: ile wynosi, kto płaci, jak wypełnić
- Wielka reforma rowerowa. Jazda z dziećmi będzie łatwiejsza
- Auta w Polsce mają średnio ponad 15 lat. Ale na rynku wtórnym wybieramy inaczej
- Pożyczysz auto albo oddasz do warsztatu? Możesz zapłacić nawet 7500 zł
- Japoński SUV premium jest tańszy. Lexus kosztuje mniej o 64 300 zł
- Polacy kupują nowe auta jak nigdy. Krajobraz na rynku się zmienia